
Dış ticarette patlayan hammadde satışı
Dönüşümün en büyük bileşeni, taş, kum ve çimento gibi metalik olmayan inşaat mineralleridir: ihracata gömülü miktarları 2004’te 105 milyon ton iken 2023’te 653 milyon tona çıktı.
Mehmet Yusufoğlu
COP31 iklim değişikliği zirvesi Kasım 2026 başında Antalya’da düzenlenecek. Bu yazı, tartışmalara katkı olarak, Türkiye’nin dış ticaretindeki önemli bir dönüşümü incelemekte ve eşitsiz değişim mekanizmasının bir boyutunu açıklamayı amaçlamaktadır.
Ekolojik iktisat araştırmaları, ticaretin parasal değerinin yanı sıra hammadde, emek, enerji ve karbondioksit ayak izlerini üretim zincirleri boyunca hesaplar (Hickel et al. 2022; Lenzen et al. 2017). Bu yazı şu soruyu ele alıyor: Türkiye’nin dışa açılma modeli yalnızca merkez ülkeler karşı görece ucuz emeğe ve ithal enerjiye mi dayanıyor, yoksa büyüyen ve “ucuz” bir hammadde çıkışını da mı içeriyor?
Hesaplarımız, Türkiye parasal olarak dış ticaret açığı verirken gömülü hammadde ticaretinde de net ihracatçıya dönüştüğünü gösteriyor. Dönüşümün en büyük bileşenini inşaat mineralleri oluşturuyor. Bu bulgu ile birlikte, son bölümde ise bu fiziki akımlar, değerin ülkeler arasında aktarımını ölçen Marksist hesaplarla birlikte ele alınmaktadır.
“Gömülü hammadde”, bir malın üretim zinciri boyunca, dolaylı girdiler dahil, kullanılan hammadde miktarıdır; doğrudan hammadde ihracatı değildir. Leontief yöntemi, zincirin bütün önceki aşamalarını hesaba katar (1). Örneğin motorlu taşıt ihracatı gümrükte hammadde satışı değildir; fakat aracın çeliği, alüminyumu, camı, lastiği ve plastiği için önceki aşamalarda kullanılan demir cevheri, boksit, kum ve fosil girdiler bu hesaba dahildir. Bu nedenle yalnızca gümrükteki hammadde satışlarına bakmak, imalat ihracatının maddi tabanını görünmez bırakır.
Doğrudan gümrük verileri, gömülü hesabı tamamlayan ikinci bir görünüm sunar. Bu hesaplar hammadde içeriğini değil, sadece hammadde olarak kaydedilen ürünleri dikkate alır. Türkiye’nin doğrudan ihracatında hammadde ve mermer gibi düşük birim değerli ürünler önemli bir paya sahiptir. TÜİK’in Geniş Ekonomik Kategoriler sınıflandırmasına göre, işlenmemiş ve işlenmiş hammadde 2023’te parasal olarak toplam ihracatın %33,2’sini oluşturuyor (EVDS). Mermer ve traverten (HS 2515) ihracatı 3,44 milyon ton ve ton başına 194 dolar; Çin’e giden 2,04 milyon tonun birim değeri ton başına 211 dolar ve bu ürünler Çin’e doğrudan ihracatın yaklaşık %13’ü (UN Comtrade verisi).
Hammadde dengesindeki dönüşüm
Türkiye’nin toplam hammadde konumu iki bileşenin toplamıdır: süregelen fosil yakıt açığı ve büyüyen yakıt dışı hammadde üretimine dayalı birikim. Yakıt dışı gömülü hammadde dengesinde Türkiye 2004–2007 arasında net ithalatçı, 2008–2023 arasında her yıl net ihracatçıdır. Fosil yakıtlar dahil toplam hesapta ise 2015’teki kısa süreli net ihracatın ardından 2018’den 2023’e kadar her yıl net ihracatçıdır (Şekil 1). Türkiye’nin bu konuma gelmesinde başta inşaat mineralleri olmak üzere metalik olmayan hammaddeler etkili olmuştur.
Bu ayrıştırma, toplam dengedeki değişimin yalnızca fosil yakıt ithalatındaki düşüşten kaynaklanmadığını gösterir. 2017–2018 değişiminin büyük kısmı yakıt dışı hesabın net ihracatındaki artıştan gelir; fosil yakıt katkısı sınırlıdır.(2)
Dönüşümün en büyük bileşeni, taş, kum ve çimento gibi metalik olmayan inşaat mineralleridir: ihracata gömülü miktarları 2004’te 105 milyon ton iken 2023’te 653 milyon tona çıktı. Eklerdeki grafik bunu daha detaylı göstermektedi.
Alıcılar: Çin ve Avrupa
Hammadde çıkışının iki büyük alıcısı var: Çin ve Avrupa. Çin’e ihracata gömülü hammadde 2004’te 9,9 milyon tondan 2023’te 177,0 milyon tona; AB’ye (Almanya dahil) giden hammadde ise 89,8’den 338,7 milyon tona yükseldi (Şekil 2). Çin’e giden 177 milyon tonun yaklaşık 170’i (%96) Türkiye’de gerçekleşen üretim aşamasına ait. Yani bu akış, büyük ölçüde yabancı girdilerin yeniden ihracından değil, Türkiye’deki üretim aşamasından kaynaklanıyor. Çin’e giden ihracatın büyük bölümü, Türkiye’de üretilen ve işlenen hammaddelerden oluşuyor. Çin ile ticarette büyüyen açık ve rekabette – tabir uygunsa – havlu atılması, Türkiye’nin inşaat hammaddeleri ve ara mallarına dayalı ihracatını daha görünür kılıyor.
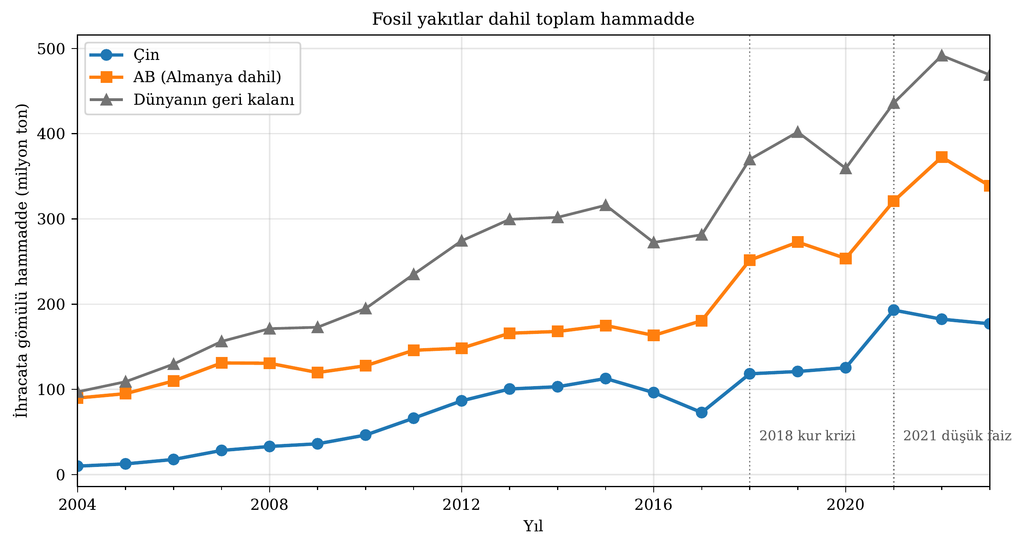
Şekil 2: Fosil yakıtlar dahil, Türkiye’nin ihracatına gömülü hammadde, varış grubuna göre, 2004–2023 (milyon ton): Çin, AB ve dünyanın geri kalanı; toplam, üç serinin toplamıdır. 2021–2023 “geçici tahmin”. Kaynak: GLORIA-060 verisinden yazarın hesaplaması (Lenzen vd. 2025).
Fiziki hammaddeye dayalı satışın parasal getirisi
Bu noktada soru, hacim ve yük olarak fiziki çıkış karşılığında ne elde edildiğidir. Buradaki ton, belirli bir ürünün gümrükteki tonu değil, bütün ihracatın üretim zincirindeki hammadde içeriğidir; getiri de bir ürün fiyatı veya katma değer ölçüsü değildir.
| Bir ton gömülü hammadde başına getiri (fosil yakıtlar dahil, dolar/ton) | |||
| Yıl | Çin | Türkiye | Almanya |
| 2004 | 195 | 491 | 1.144 |
| 2018 | 609 | 329 | 1.381 |
| 2023 | 645 | 363 | 1.470 |
Tablo 1: Ülkelerin ihracat getirisi, fosil yakıtlar dahil bir ton gömülü hammadde başına, seçili yıllar (cari dolar/ton). Her ülkenin toplam ihracat gelirinin, o ihracatın küresel üretim zincirindeki hammadde tonajına oranıdır; katma değer değildir. 2021–2023 geçici tahmin. Kaynak: GLORIA-060 verisinden yazarın hesaplaması.
Ton başına ihracat getirisi 2004–2023 arasında Türkiye’de %26 gerilerken Çin ve Almanya’da yükseldi (Tablo 1). Cari fiyatlarla hesaplanan bu oranlar ihracat fiyatlarındaki ve kur kaynaklı değişimleri de içermektedir. Bu eğilim, Türkiye ile Çin ve Almanya arasındaki ton başına ihracat getirisi farkını büyütmüştür. Örneğin 2023 itibarıyla Almanya, hem hammadde hem de enerji bakımından net ithalatçıdır; Türkiye ise enerjide net alıcı, hammadde de net satıcıdır. Bu karşılaştırma, iki ülkenin fiziki ticaret konumları arasındaki farklılığı gösterdiği kadar Türkiye’deki üretim yapısını ve ileri kapitalist ülkelerle eklemlenme biçimini de gösterir.
Dönüşümün zamanlaması: inşaat talebi ve kur
Hammadde hesabı dönüşümün nedenlerini tek başına belirlemez; ancak zamanlama, inşaat talebinin güçlü olduğu dönemde hammadde ve ürünlerin ihracat yerine yurt içinde kullanılması kanalıyla uyumludur. 2015–2017 inşaat-kredi genişlemesi sırasında metalik olmayan mineral ihracatı geriledi ve 2017’de Türkiye hammadde alan ülke olarak aniden öne çıktı. 2018’deki kur krizi ve inşaat durgunluğu sonrasında ise ihracat belirgin biçimde arttı.
Bunun ülkeler arası eşitsiz değişimdeki yeri
Uluslararası düzlemde, sermaye akımlarını bir yana bırakıp üretim alanına odaklandığımızda, Türkiye’yi bir “ara istasyon” olarak tanımlıyoruz: Türkiye, ucuz girdi ve enerjiyi doğudan alıp ucuz emek avantajına dayalı olarak malları batıya satan bir üretim düğümüdür (Ek B’deki Şekil 4). Buradaki ara istasyon, yalnızca malların aktarıldığı bir lojistik merkez olmak veya ithal girdilerin yerli emek ve hammaddeyle birlikte üretim sürecine sokulup sonra satıldığı düğüm olmak anlamında değildir. Bu, metabolik ve yapısal bir konumdur.
Uluslararası ölçekte ülkelerin hiyerarşik konumları söz konusu olduğunda “yarı-çevre” kavramlaştırması, merkez ve çevre faaliyetlerin bir karışımını ifade eder (Arrighi and Drangel 1986). Türkiye’nin Batı ile ilişkisinde merkez ülkelere göre düşük ücretli emeğe dayanması ve 2018 sonrasında üretim zincirlerinin toplam hammadde içeriğinde net ihracatçı olması, bu bileşimin “çevre ülkesi” yüzünü gösterir. Ama enerji yoğun üretim yapısı ile Türkiye’nin İran ve Rusya’dan enerji ve işlenmemiş (birincil) girdiler, Çin’den ise (Hickel’in yaklaşımı ile hesaplarsak görüyoruz ki) gömülü emek temin etmesi, bu sefer eşitsizliğin “merkez ülke” tarafında alması anlamına gelir. Bu farklılaşma, Türkiye’nin salt bir çevre konumuna indirgenemeyeceğini gösterir. Sadece Çin ile ilişkisi kendi başına farklı biçimleri içinde barındırır: Türkiye, merkez ülkelerle ticaretinde net gömülü emek ihracatçısıyken, Çin ile ticaretinde işler tersine döner, bu kez net gömülü emek alıcısıdır. Fakat aynı zamanda Çin’den, Almanya’dan aldığı gibi bir çevre ülkesi pozisyonunda büyük oranda sermaye malı almakta, Çin’e ise hızla artan miktarlarda hammadde satmaktadır. Ancak, son olarak araştırılması gereken bir eğilimi dile getirmek gerekir, Çin’de artan ücretler ve bununla birlikte artan mutlak verimlilik Türkiye’nin ara istasyon konumunu zorluyor görünüyor.
Net hammadde ihracatı tek başına sömürü, değer transferi veya ticaret koşullarında kötüleşme kanıtı değildir; kaynak donanımı, teknoloji ve ürün bileşimi de bu hesabı etkiler. Burada ifade ettiğimiz bulgu, Türkiye’nin merkez ülkelere göre düşük ücretli emeğe dayanan ihracat modeline, büyüyen bir fiziki hammadde çıkışının da eşlik etmesidir. Çin ile rekabet edilemedikçe ve Çin ile ticaret açığı hızla çok büyük değerlere ulaşınca, Çin’e hızla artan hammadde satışı bunu tamamlamaktadır. Bu hesap, teknoloji düzeyini veya Türkiye’nin sermayenin uluslararasılaşmasındaki rolünü bütün yönleriyle ölçmez; ticaretin maddi tabanını ölçer.
Eşitsiz değişim literatürü parasal değer olarak gercekleşen ticarette parasal olarak görünmeyen eşitsizliklere odaklanır. Bu anlamda fiziki akımları, yani hammadde, enerji, emek, karbondioksit akışlarını ölçmek önemlidir. Öte yandan bu, değer-kuramsal düzeyde bir analiz değildir. Eşitsiz gelişme ve eşitsiz değişim literatüründe, Marksist gelenek içinde Emmanuel ve Amin’den başlayarak önemli bir birikim oluşmuştur. Bu gelenekten gelen iki metotla yaptığımız hesaplar, farklı mekanizmalar üzerinden Türkiye’yi net değer verici göstermektedir: Işıkara ve Mokre’nin (2025) üretim fiyatları yaklaşımı ile Ricci’nin (2021) cari kur ile satın alma gücü paritesi arasındaki sapmaya dayanan yaklaşımı. Bu sonuç, eşitsiz bir ilişkinin göstergesi olduğu kadar, hammaddeye dayalı üretim ve ekstraktivist birikime odaklanmanın Türkiye’nin uluslararası ticaretteki değer kaybını önlemediğini de gösterebilir.
Değer hesabını daha ayrıntılı olarak ele alırsak, Işıkara–Mokre metoduyla yaptığımız üretim fiyatları hesabında, 2000–2023 arasında kullanılabilen 22 yılın yıllık oranlarının ortalaması, Türkiye’nin üretim sanayilerinde ürettiği değerin %34’ü kadar net değer çıkışına işaret eder (GLORIA verisi). Bu, belirli ticaret akımlarına veya ülkelere bağlanan bir ödeme değil, üretim fiyatları ile doğrudan fiyatlar arasındaki yapısal sapmanın hesabıdır. Ricci’nin yalnız kur kanalına odaklanan hesabında ise net değer çıkışı 2004’te 22 milyar dolardan 2023’te 299 milyar dolara ulaşıyor. Fiziki hammadde hesabı bu değer hesaplarının yerine geçmezken; Türkiye’nin yarı-çevre konumunun maddi temelini gösterirken, değer hesapları farklı fiyat ve dağılım mekanizmalarını ele alır ve uluslararası eşitsizliği ortaya koyar.
Sonuç yerine
Bu yazının temel sonucu, Türkiye’nin gelişmiş merkez ülkeler karşısında ucuz emek ve ithal enerjiye dayanan dışa açılmasına son 20 yılda giderek büyüyen bir hammadde çıkışının eklendiğidir. Çin ile rekabet edilemedikçe ve Çin ile ticaret açığı hızla çok büyük değerlere ulaşınca, Çin’e hızla artan hammadde satışı bunu tamamlamakta görünmektedir. Türkiye toplam gömülü hammadde içeriğinde net ihracatçı, enerjide net ithalatçıdır; ton başına ihracat getirisi Almanya’nın yaklaşık dörtte biri, Çin’in yaklaşık yarısı düzeyindedir. Ülke içindeki kapitalist yatırım tercihleri ve ekstraktivist birikim eğilimi, emek ve ekoloji açısından tehdit ve yük oluşturmanın yanı sıra dış ticareti de doğrudan etkilemektedir. Bu konum, emperyalist hiyerarşinin ve eşitsiz gelişmenin bütününü açıklamasa da kapitalist dünya üretimindeki eşitsiz gelişmenin maddi bir görünümüdür.
Veri ve yöntem notu
Gömülü içerik hesapları GLORIA-060 çok bölgeli girdi-çıktı tablosu üzerinde yapıldı (164 ülke-bölge, 120 sektör, 2004–2023; 2021–2023 geçici tahmin). Doğrudan ticaret ve 2025 karşılaştırmalarında TÜİK ve EVDS, mermer ve traverten (HS 2515) ölçümlerinde UN Comtrade kullanıldı. “Gömülü hammadde”, ticaretin üretim zinciri boyunca taşıdığı hammadde miktarıdır; doğrudan hammadde ihracatı değildir. Her malzeme grubu için net ihracat, 𝑁𝑔 =𝐹 𝑋/𝑔−𝐹 𝑀/𝑔 olarak tanımlanır: 𝐹 𝑋/𝑔 ihracata, 𝐹 𝑀/𝑔 ithalata gömülü miktardır. Toplam net ihracat, yakıt dışı ve fosil yakıt bileşenlerinin toplamıdır; pozitif değer net ihracatı gösterir. “Türkiye aşaması”, Türkiye’deki sektörlerde gerçekleşen üretim aşamalarını ve bu aşamalardaki fiziki girdileri ifade eder; tek başına hammadde çıkarımının yapıldığı coğrafi konum anlamına gelmez. Hesaplamalar, metinde belirtilen veri setleri ve yöntemler kullanılarak yazar tarafından yapılmıştır.
Ek A: Malzeme grupları ve ülke karşılaştırması
Bu ek, ana metinde ifade edilen dönüşümün malzeme bileşimini, ülke karşılaştırmasını ve zamanlamasını ayrıntılandırır.
Şekil 3: Fosil yakıtlar dahil, malzeme gruplarına göre gömülü hammadde, 2004–2023 (milyon ton): (a) ihracat, (b) ithalat. En alttaki koyu blok (inşaat mineralleri) dönüşümü taşıyor. Kaynak: GLORIA-060 verisinden yazarın hesaplaması (Lenzen vd. 2025).
2023’te Türkiye’nin ihracata gömülü hammadde hacmi 985, ithalata gömülü hacmi 897 milyon tondur; ihracat eksi ithalat farkı yaklaşık 87 milyon tondur. Almanya ise her iki bakımdan da net ithalatçıdır: 2023’te hammadde ithalatı 664, ihracatı 332 milyon ton; petrol ve gaz ithalatı 4,5, ihracatı 2,3 EJ. Türkiye enerjide net alıcı, hammadde de net satıcıdır.
Zamanlama ayrıntıları: metalik olmayan mineral ihracatı 2015–2017 arasında 391’den 312 milyon tona geriledi; toplam hammadde ihracatı eksi ithalatı 2017’de -144 milyon ton oldu. Aynı ihracat 2022’de 705 milyon tona ulaştı.
Ek B: Ara istasyon olarak Türkiye
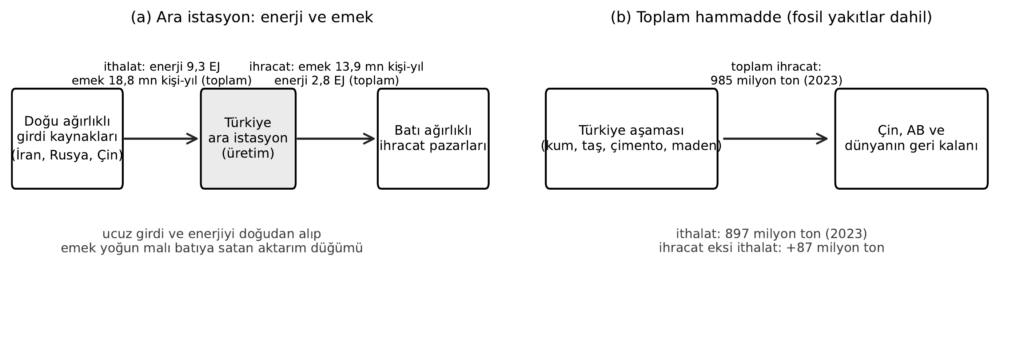
Şekil 4: Ara istasyonun iki ayağı: (a) ucuz girdi ve enerji ile gömülü emek ağırlıklı olarak doğudan gelir, emek yoğun ürünler batıya gider; (b) fosil yakıtlar dahil hammadde de üretim zincirleri üzerinden Çin, AB ve dünyanın geri kalanına satılır. Ok büyüklükleri 2023’teki toplam akımları gösterir (enerji EJ, emek kişi-yıl, hammadde milyon ton). Doğu/Batı yönleri modelin özetidir, bu toplamların coğrafi dağılımı değildir. Çin’e giden akışın %96’sı Türkiye’deki üretim aşamasına aittir.
Ek C: Enerji dengesi ve ihracat yoğunluğu
Türkiye, hammadde ticaretinde net ihracatçı olurken enerjide artan ölçüde net ithalatçıdır; bu iki denge, ara istasyonun iki farklı fiziki ilişkisini gösterir.
Net ithalat konumu, ihracatın dolar başına enerji yoğunluğundan ayrı bir ölçümdür. Tablo 2, bu yoğunluğu üç ülke için karşılaştırır: Türkiye 2023’te Çin’den daha düşük, Almanya’dan daha yüksek enerji yoğunluğuna sahiptir. Bu oranlar toplam enerji tüketimini veya teknik verimliliği ölçmez; cari fiyat, kur ve ürün bileşimindeki değişimleri de içerir.
| İhracatta enerji yoğunluğu (GJ / bin dolar) | |||
| Yıl | Çin | Türkiye | Almanya |
| 2004 | 36,53 | 12,10 | 9,20 |
| 2018 | 12,55 | 10,45 | 6,81 |
| 2023 | 11,11 | 10,08 | 5,77 |
Tablo 2: Ülkelerin ihracatına gömülü enerji, seçili yıllar (GJ / bin cari dolar). Her ülkenin ihracatına gömülü toplam enerjinin, ihracatın cari dolar değerine oranıdır; enerji fiyatı veya katma değer değildir. 2021–2023 geçici tahmin. Kaynak: GLORIA-060 verisinden yazarın hesaplaması.
Notlar
(1) Leontief hesabı: A ara girdi katsayıları matrisidir (𝑎𝑖𝑗 = 𝑧𝑖𝑗/𝑥𝑗; 𝑧𝑖𝑗, 𝑗 sektörünün bir birim parasal çıktısı için 𝑠𝑖 =𝑚𝑖/𝑥𝑖 (sektöründen girdi). 𝐿 = (𝐼−𝐴)−1 Leontief ters matrisidir. Katsayı vektörü s’dir: hammadde için 𝑠𝑖 =𝑚𝑖/𝑥𝑖 (sektörün ton cinsinden hammadde kullanımı / parasal çıktı), enerji için 𝑠𝑖 = 𝑒𝑖/𝑥𝑖 (joule cinsinden enerji kullanımı / parasal çıktı), emek için 𝑠𝑖 = 𝐿𝑖/𝑥𝑖 (kişi cinsinden istihdam / parasal çıktı). Bir y ticaret vektörünün (ihracat veya ithalat) gömülü içeriği 𝐹 = 𝑠′𝐿𝑦 = 𝑠 ′ (𝐼−𝐴)−1𝑦 olarak hesaplanır.
(2) 2017–2018 arasında toplam net hammadde ithalatındaki yaklaşık 228 milyon tonluk azalmanın 215 milyon tonu, yakıt dışı hesabın net ihracatındaki artıştan gelir; fosil yakıt net ithalatındaki düşüşün katkısı yaklaşık 13 milyon tondur.
Kaynaklar
- Aksu, C. (2026). “TMMOB COP31 Raporu Üzerine.” Polen Ekoloji, 2 Kasım. https://www.polenekoloji.org/tmmob-cop31-raporu-uzerine/
- Arrighi, G. & Drangel, J. (1986). “The Stratification of the World-Economy: An Exploration of the Semiperipheral Zone.” Review (Fernand Braudel Center), 10(1), 9–74.
- Hickel, J., Dorninger, C., Wieland, H. & Suwandi, I. (2022). “Imperialist appropriation in the world economy: Drain from the global South through unequal exchange, 1990–2015.” Global Environmental Change, 73, 102467.
- Işıkara, G. & Mokre, P. (2025). Marx’s Theory of Value at the Frontiers. Routledge.
- Lenzen, M. vd. (2017). “The Global MRIO Lab—Charting the World Economy.” Economic Systems Research, 29(2), 158–186.
- Lenzen, M. vd. (2025). GLORIA MRIO Database Release 060: Release Notes. University of Sydney.
- Ricci, A. (2021). Value and Unequal Exchange in International Trade. Routledge.
- Shaikh, A. (1979, 1980). “Foreign Trade and the Law of Value, Parts I–II.” Science & Society, 43(3), 44(1).
- TÜİK (2026). Dış Ticaret İstatistikleri Veritabanı: ülke ve Geniş Ekonomik Kategoriler (BEC) sınıflandırması (erişim: Ekim 2026).
- UN Comtrade (2026). United Nations Commodity Trade Statistics Database: Türkiye, HS 2515 ihracatı, 2023 (public API, erişim: Ekim 2026).
- Yusufoğlu, M. (2026a). “En Zengin Yüzde 20, En Alttaki Yüzde 60’tan Fazla İthalat İhtiyacı Yaratıyor.” Katman Portal. DOI: 10.5281/zenodo.22173618. https://doi.org/10.5281/zenodo.22173618